
为何生物大厂纷纷入局胶原蛋白?
在医美护肤行业景气度持续提升与消费升级的背景下,差异化、高附加值生物护肤品被越来越多的消费者所接受。
说到除皱抗衰,现在市面上比较多的就三种,玻尿酸、胶原蛋白和肉毒素。三个“大佬”互不相让,你争我夺,在“除皱抗衰”领域可谓三足鼎立。
但胶原蛋白在抗衰老的基础之上,还具有肌肤修护的核心功能,不仅可以促进止血及细胞黏附、刺激细胞再生及增殖,还能修复受损皮肤屏障。拥有与生俱来的成为护肤界明星成分的优势,使其脱颖而出。
符合“肌肤修护”+“肌肤抗衰”两大风口,随着问题皮肤和轻医美消费需求与日俱增,这股新生力量持续推动医用敷料市场高速发展。
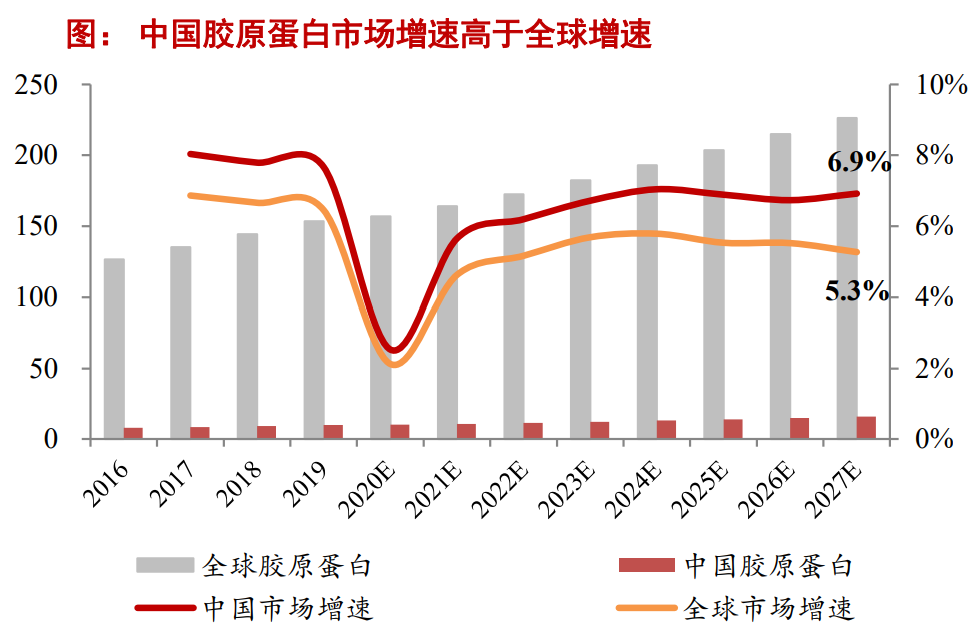
资料来源:Grand View Research,创尔生物招股说明书,浙商证券研究所
➢ 胶原蛋白行业稳步发展,国内增速高于全球。据Grand View Reaserch数据,2019年全球胶原蛋白市场规模为153.6亿美元,2016-2019年CAGR为 6.7%,预计2027年市场规模达226.2亿美元。
中国胶原蛋白市场规模为9.8亿美元,占全球市场的6.4%,2016-2019年CAGR为7.8%,预计到2027年,中国胶原蛋白市场规模将达到15.8亿美元。
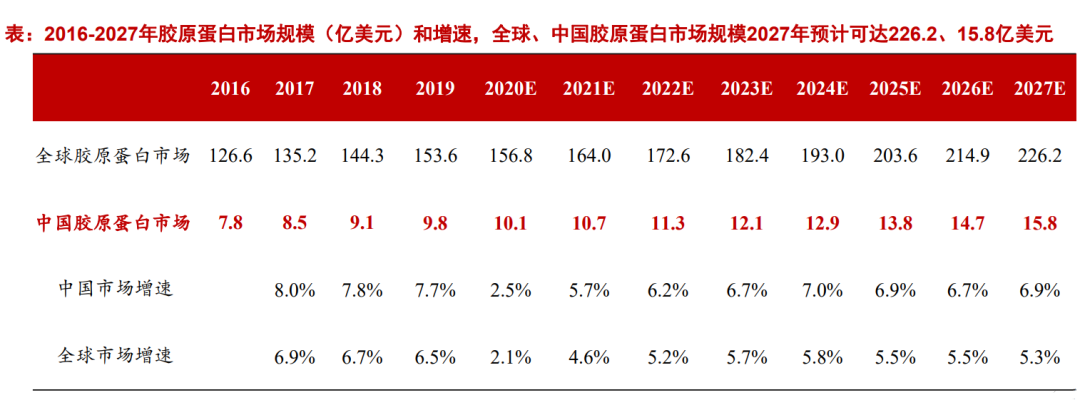
资料来源:Grand View Research,创尔生物招股说明书,浙商证券研究所
需求之医疗健康领域(一):创伤敷料+皮肤修复+医美注射:
➢ 医疗健康领域为胶原蛋白主要应用领域。胶原蛋白在医疗健康中的应用包括作为创面敷料促进伤口愈合、作为止血材料用于应急或常规止血、作为药物载体构建出多样化的药物释放体系、作为注射填充材料用于声带的修复等,医疗健康在胶原蛋白应用中始终居于主导地位,2019年占全球应用领域份额的49.8%,占中国应用领域份额的47.8%。
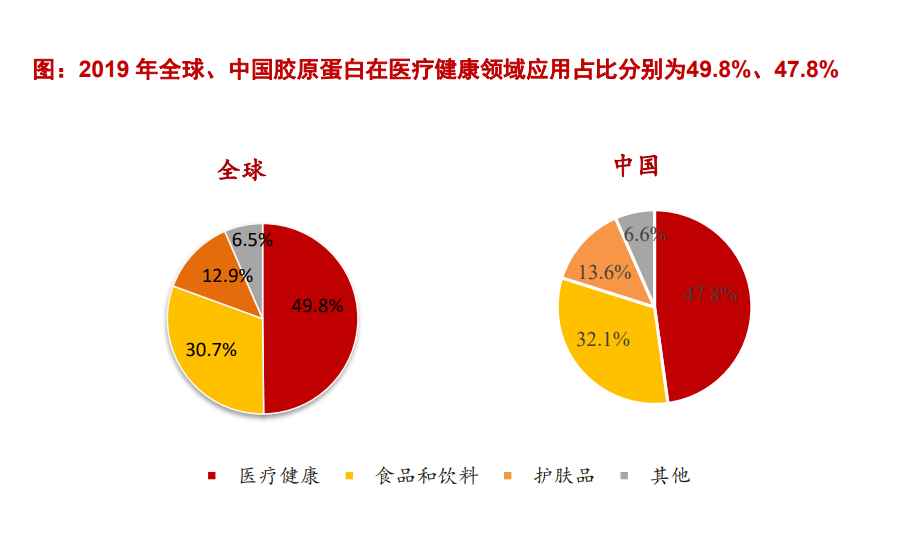
资料来源:国家药监局, 国家统计局,创尔生物招股说明书,浙商证券研究所
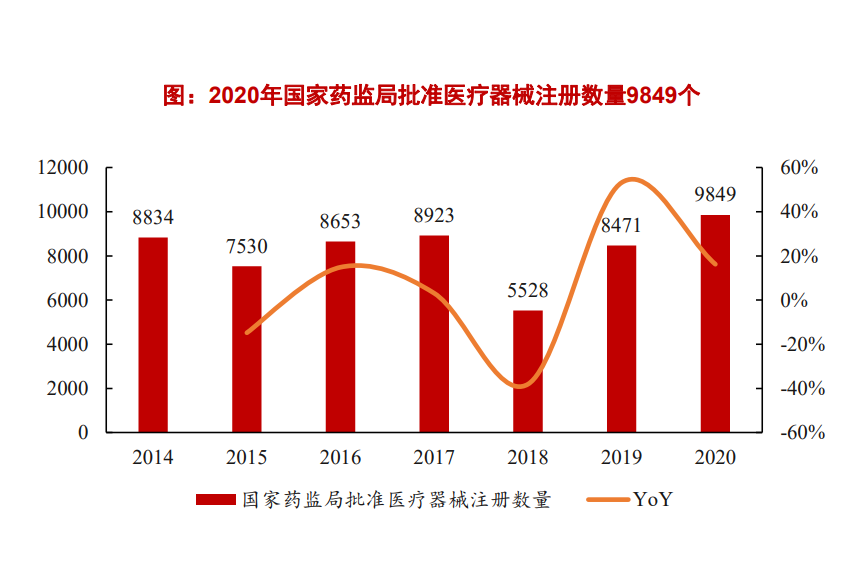
➢ 医疗器械市场潜力大,企业、产品注册备案与日俱增。胶原蛋白医疗健康领域产品属于医疗器械范畴,第一类、第二类、第三类管理类别均有产品涉及。
整体来看,2020年我国设区的市级药品监管门办理境内一类械备案数量34644项,同比增长106.8%;各省级药品监管部门批准境内二类械注册29650项,同比增加74.2%,其中首次注册项目14407项,同比增加132%;境内第三类医疗器械获批注册3603项,同比增加13.3%,其中首次注册1020项,占比28.3%。
资料来源:国家药监局, 国家统计局,创尔生物招股说明书,浙商证券研究所
需求之医疗健康领域(二):皮肤修复敷料,可应用于医美术后修复
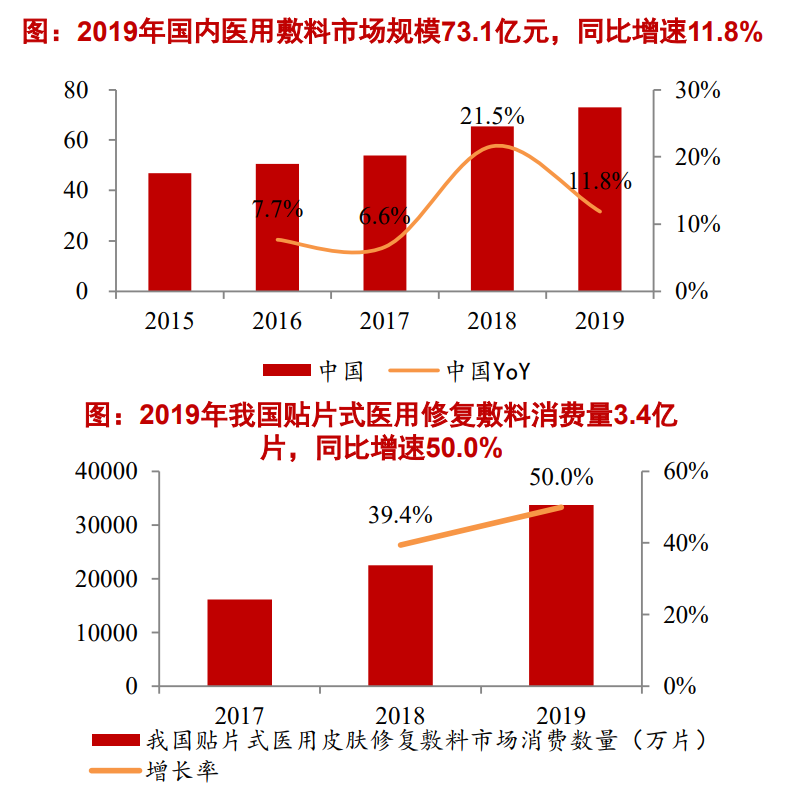
➢ 医用皮肤修复敷料可分为贴片式和非贴片式两大类,其中贴片式因使用便捷、贴合度好等特点更易被消费者所接受。
随生活压力加大、不良生活习惯、环境污染等因素影响,我国贴片式医用皮肤修复敷料市场近年来得以高速增长,销量从2017年1.6亿片升至2019年3.4亿片,CAGR达44.6%, 2019年销售额超50亿元。
资料来源:标点医药,Evaluate MedTech《World Preview 2018, Outlook to 2024》,BMI RESEARCH,《中国医疗器械蓝皮书》,Grand View Research,创尔生物招股说明书,浙商证券研究所
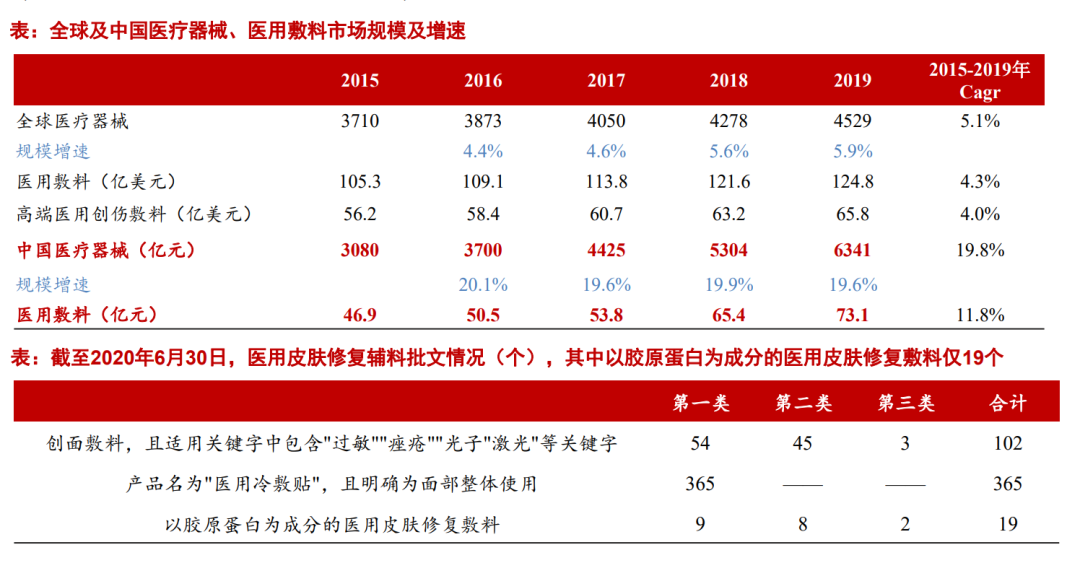
● 从管理类别上看,市面上医用皮肤敷料以第一类、第二类为主,截至2020年6月底,国内仅有3个按照三类管理的产品,其中两款为胶原敷料贴,分别为创尔生物和浙江崇山生物制品有限公司胶原敷料贴产品。
● 从成分上看,市面上拥有含透明质酸、胶原蛋白、藻酸盐、壳聚糖等单一或多种成分构成的医用皮肤敷料,其中以胶原蛋白为主要成分的敷料,批文数量虽少仅为19个(截至2020年6月30日),但由于管理等级可达三类械级别,因而具有更高的技术生产要求。
资料来源:标点医药,Evaluate MedTech《World Preview 2018, Outlook to 2024》,BMI RESEARCH,《中国医疗器械蓝皮书》,Grand View Research,创尔生物招股说明书,浙商证券研究所
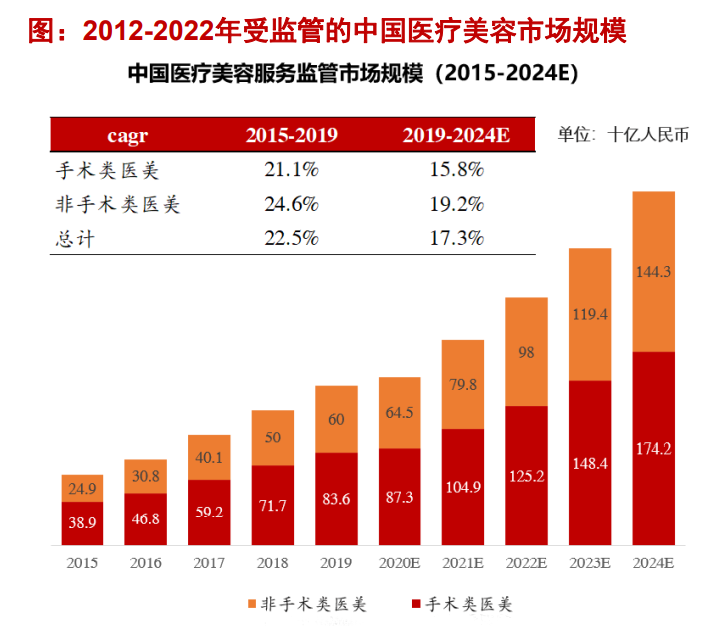
➢ 国内医美市场增长迅速,渗透率不断提高。当消费升级成为趋势,外在形象和美容保养观念也在同步加深,医美利用手术、医疗器械等具有创伤性或者侵入性的医学技术方法满足消费者美丽诉求。
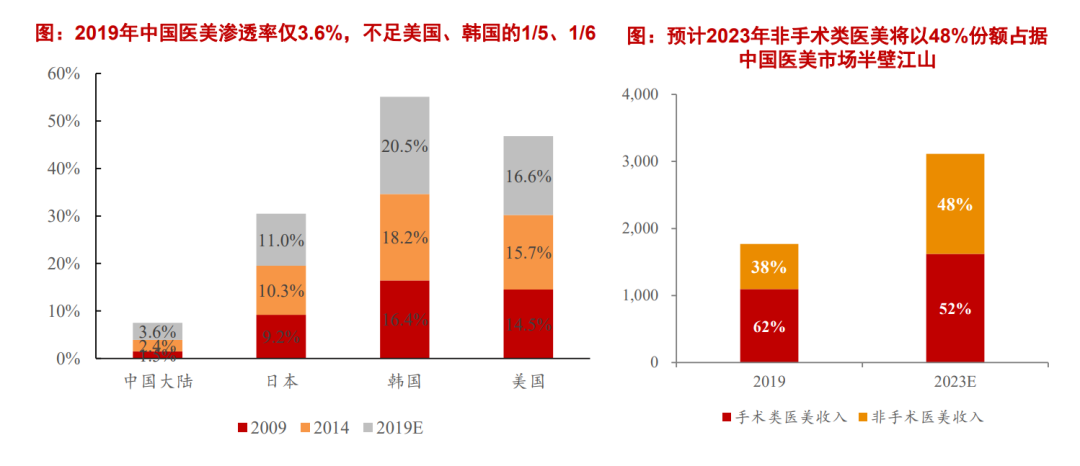
沙利文数据显示,2019年国内医疗美容市场规模已达143.6十亿元,2015-2019年CAGR高达 22.5%,增长迅速;与此同时,国内医美市场渗透率仅为3.6%,与日、韩、美三国相比仍有较大差距,未来市场空间仍十分可观。
资料来源:艾瑞咨询,香港医思集团招股书,沙利文,创尔生物招股说明书,浙商证券研究所
➢ 非手术类医美项目占比提升,推动医用创面敷料产品增长。
医美可分为以整形美容为代表的手术类,以及以注射填充、激光美容等非手术类,19 年分别占医美收入的62%和38%,其中非手术类医美凭借风险低、恢复时间短、见效快等特性,更适合医美风险规避的消费者和喜欢试错的大众消费者。
加之微整形技术的不断进步,非手术类收入占比将进一步提升,据艾瑞咨询预测,2023年非手术收入占比将达48%,较2019年提升 10pcts,接近半数水平。
而贴片式医用皮肤修复敷料三大用户之一即为接受轻医美手术后急需皮肤修复的医美人群,轻医美项目消费频次的增加也将成为未来推动医用皮肤修复敷料市场增长的重要力量。
资料来源:艾瑞咨询,香港医思集团招股书,沙利文,创尔生物招股说明书,浙商证券研究所
随着近年来消费升级和美容个护意识持续增强,消费者护肤需求更精细化,由基础护肤转向追求具备特定效果的功能性护肤品,对成分和功效的关注度日渐提高(胶原蛋白作为护肤品有效成分受关注度高),进而驱动功能性护肤品市场高景气度。
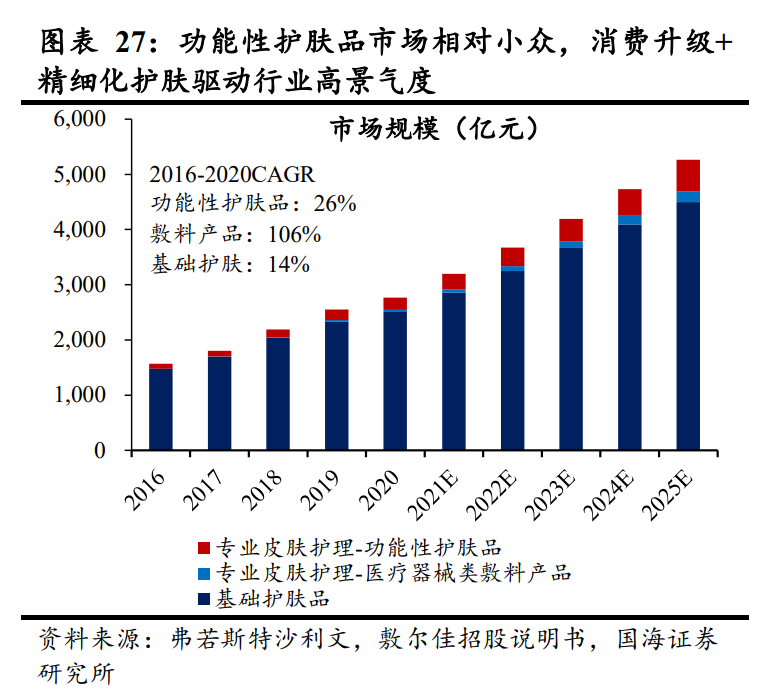
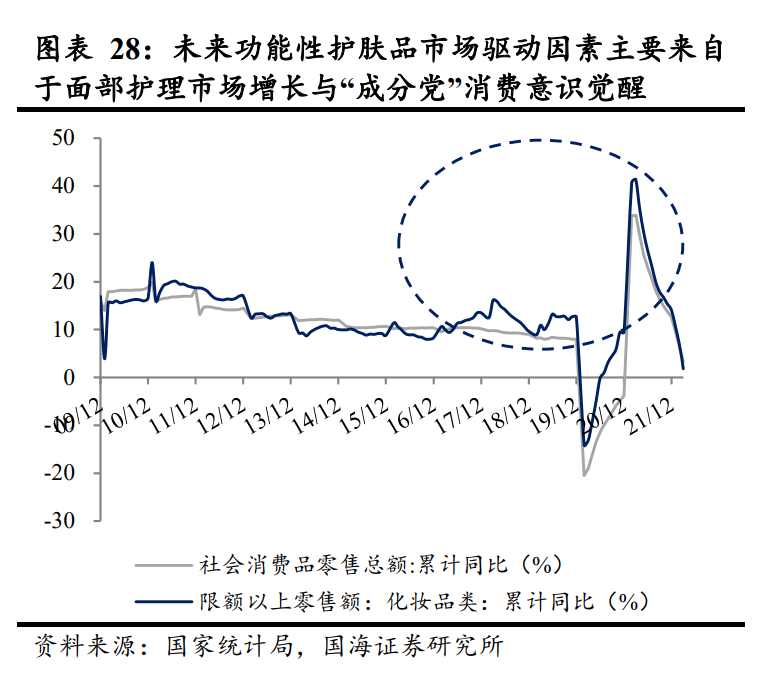
2016-2020年功能性护肤品市场体量4年复合增速 26%,远高于基础护肤产品 14% 的复合增速。未来功能性护肤品市场增长驱动因素主要来自于面部护理市场增长与“成分党”消费意识觉醒。
业内人士认为,目前国内研发团队的成果不仅完善了中国的重组胶原蛋白技术,更是让中国拥有了在抗衰老领域,打破国外技术封锁,在“A醇、胜肽、玻色因”三巨头之外,打造“全球抗衰老第四极”市场地位的科研底气。中国重组胶原蛋白技术走在了世界前列。
国内胶原蛋白行业已“万事”具备。一方面,胶原蛋白企业已逐步突破技术瓶颈扩大产能,另一方面,作为新型生物材料,胶原蛋白的研发、转化工作也受到国家相关部门的高度重视。
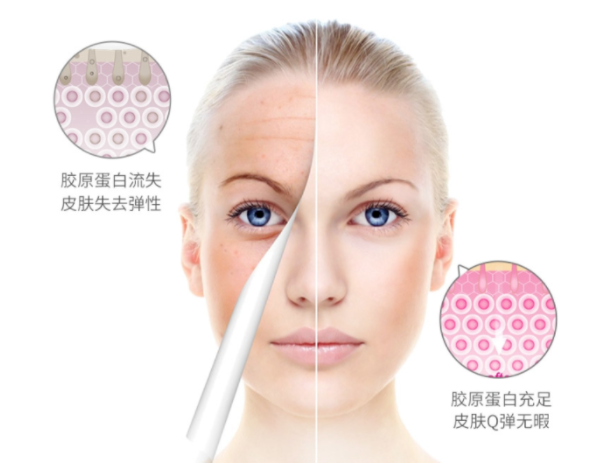
也正因如此,众多企业着眼于胶原蛋白未来的无限红利,纷纷加入胶原蛋白的阵营。
首当其冲的就是玻尿酸龙头企业华熙生物。近日,以2.33亿收购收购北京益而康生物工程有限公司51%的股权,这一收购意味着华熙生物将进入胶原蛋白产业,胶原蛋白或将成为其玻尿酸产品外的又一核心产品。
此前,华熙生物自主研发Ⅲ型胶原蛋白原料已完成关键技术突破,胶原蛋白终端产品同步开发,今年年底有望上市。此次股权收购后,将形成动物胶原蛋白、重组胶原蛋白、透明质酸三大布局。
临床特新药生产企业四环医药旗下渼颜空间自主研发的重组III型胶原蛋白凝胶敷料、皮肤修复敷料及医用皮肤修复敷贴三款产品获得国家药品监督管理局颁发的医疗器械注册证,说明四环医药的医美产品自研管线的进一步落地,而且丰富和扩大了集团旗下渼颜空间的产品组合。
而多美康生物更是最早从2015年转型专注重组胶原蛋白研销学7年,研发联合四川大学教授、华北制药工程师、中科院上海药物研究所百人科学家和山东大学大医精诚所得。
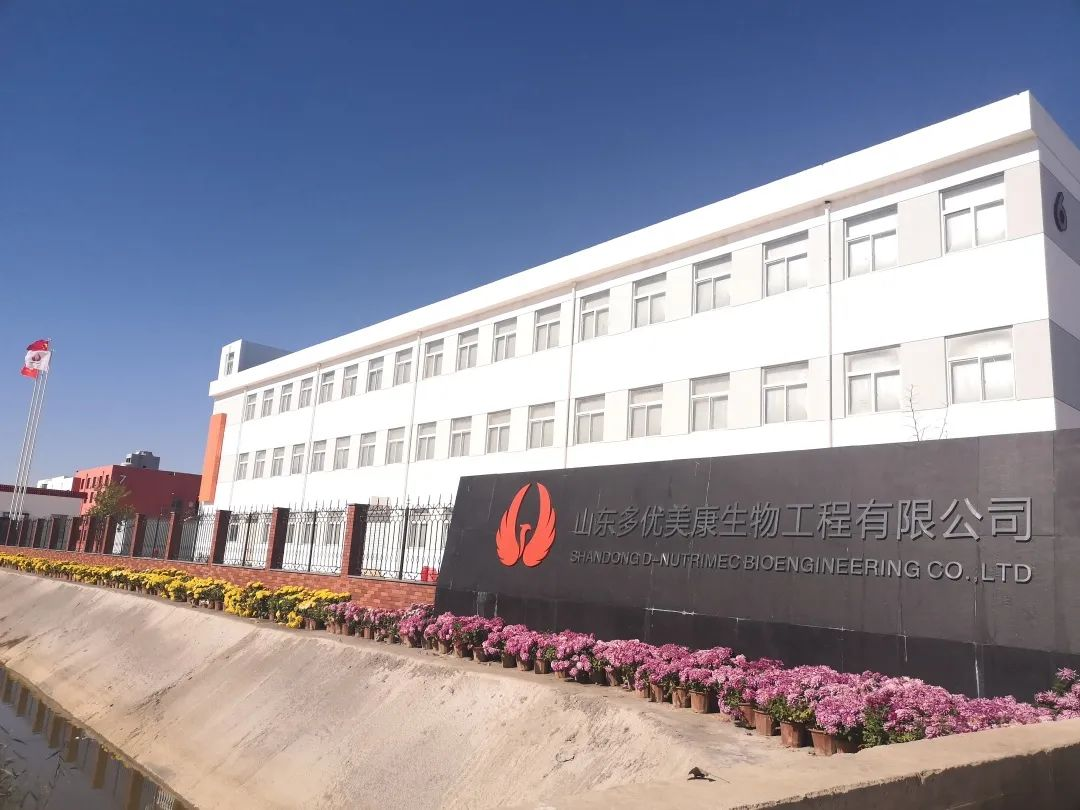
历经18年发展,下辖生产、销售、研发五家子公司,拥有8条自动化生产线,企业占地80余亩,员工及企业管理人员200余人,研发团队、专家团队、生产团队、销售团队初具小规模小模型。
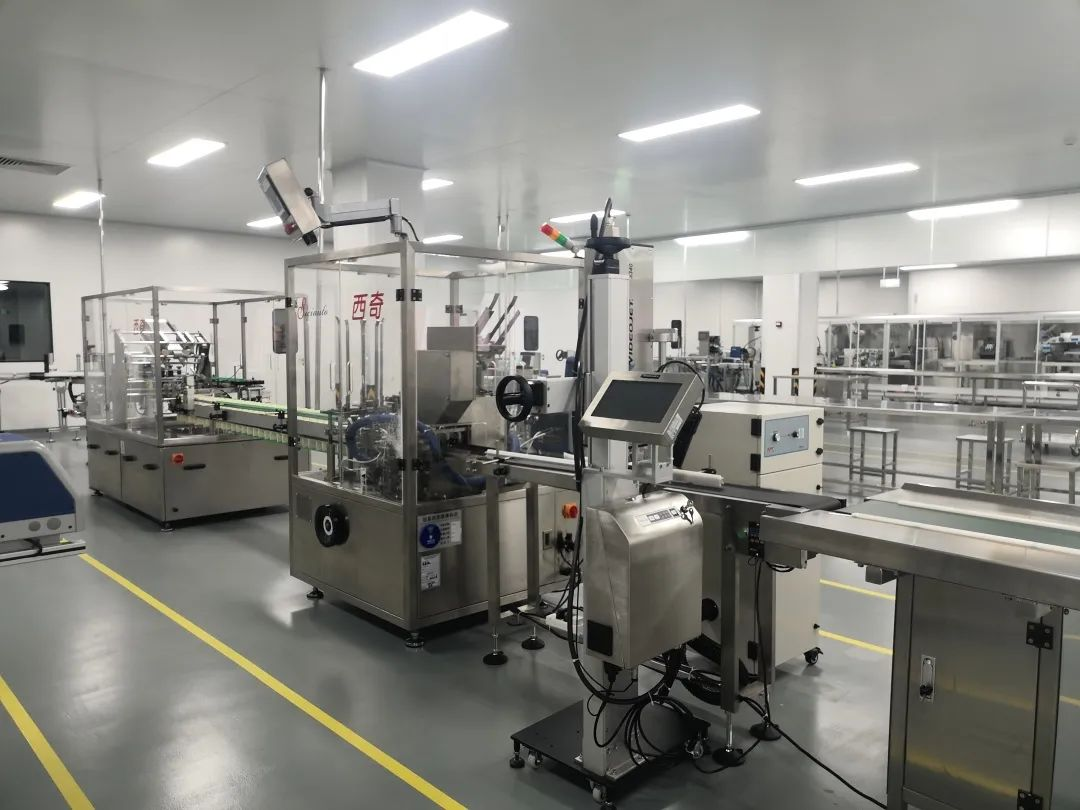
拥有重组人源化胶原蛋白原料核心技术生产工艺,符合国家2021年3月15日颁布的国家试行标准,优于动物源和重组类胶原蛋白。
对于上述企业来讲,布局胶原蛋白或许是一个不错的选择,胶原蛋白产品不仅可以丰富企业的产品线,更能通过胶原市场创造价值。
未来五年,中国在胶原蛋白市场必将实现规模和产量双向增长。国家也将出台一系列利好政策扶持胶原蛋白及生物新材料相关企业。
免责声明:本文资料和部分部分图片来源于网络,如有侵权告知必删。